Arabia Saudita, stop al petrolio verso alcune raffinerie europee: cosa sta succedendo e quali sono i rischi
Saudi Aramco ha comunicato ad almeno due raffinerie europee che non riceveranno le forniture di greggio previste per ottobre. Dietro la decisione non c’è, almeno per ora, un embargo contro l’Europa, ma una grave interruzione delle infrastrutture petrolifere saudite che arriva in uno dei momenti più delicati degli ultimi anni per il mercato energetico mondiale.
L’Arabia Saudita non ha deciso di chiudere i rubinetti del petrolio all’Europa. Ma qualcosa di molto importante sta comunque accadendo.
Saudi Aramco, il gigante petrolifero controllato dallo Stato saudita, ha informato almeno due clienti europei che le forniture di greggio previste per ottobre 2026 non saranno effettuate, dopo i danni subiti dalla strategica East-West Pipeline saudita.
La notizia, riportata il 18 settembre da Reuters sulla base di informazioni inizialmente diffuse da Bloomberg, rappresenta un nuovo segnale della crescente fragilità delle rotte energetiche del Medio Oriente.
Cosa è successo alla principale pipeline saudita
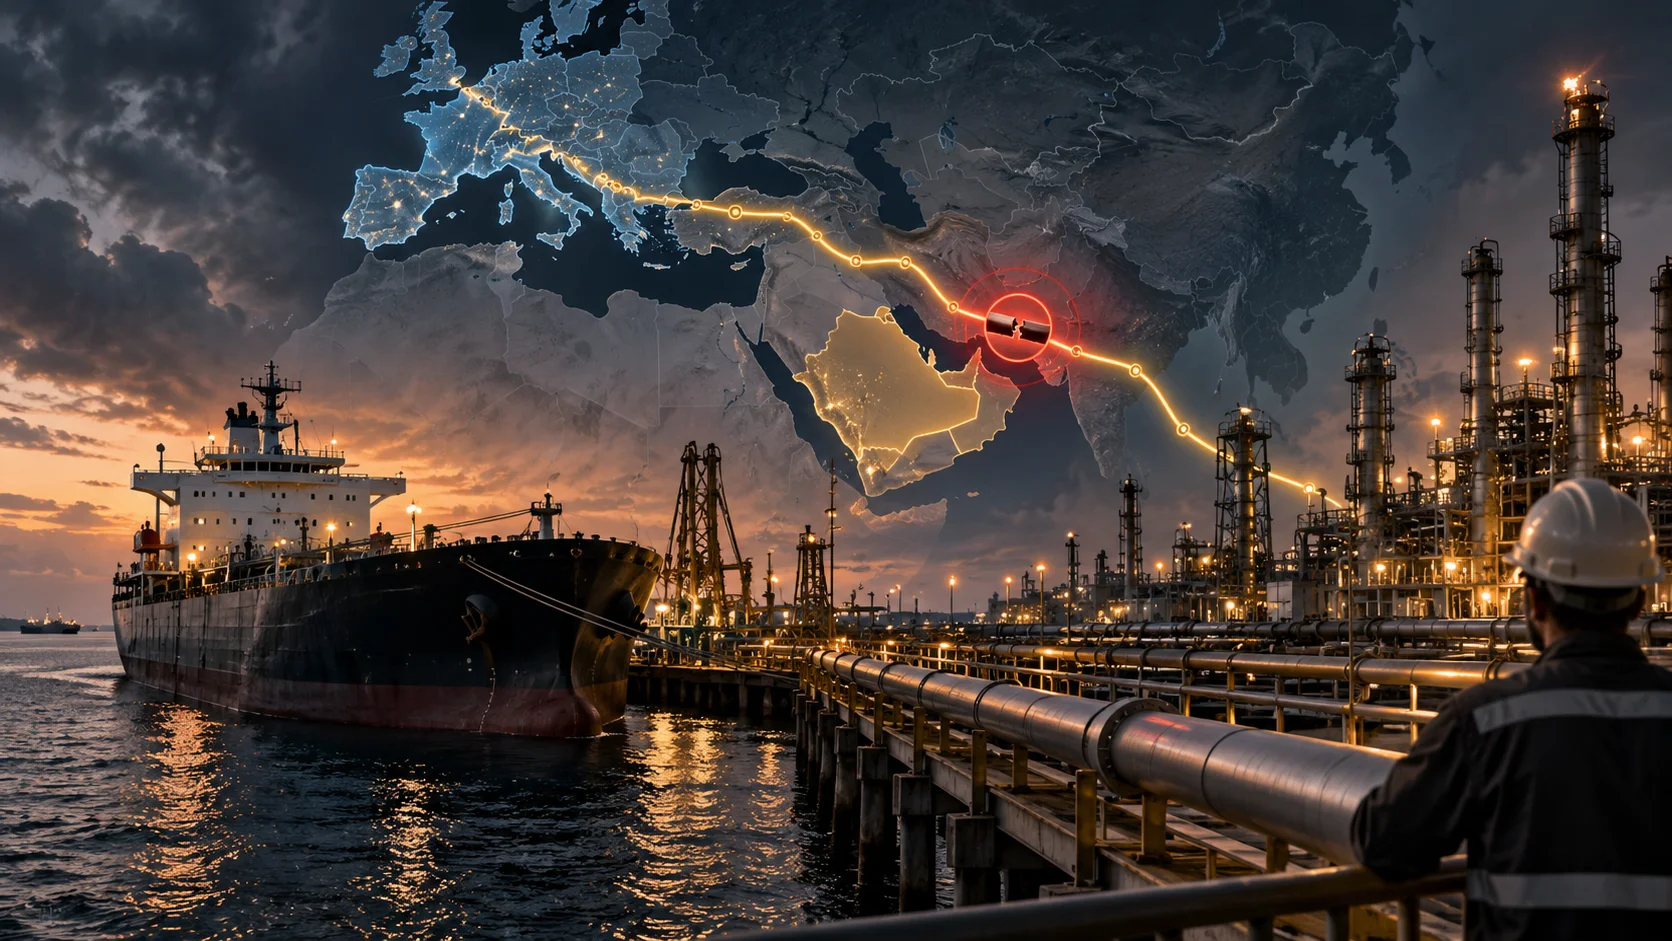
Il problema nasce dalla East-West Pipeline, conosciuta anche come Petroline, una delle infrastrutture energetiche più importanti dell’Arabia Saudita.
La condotta attraversa il Paese da est a ovest e consente di trasportare il petrolio dai grandi giacimenti sauditi fino al terminal di Yanbu, sul Mar Rosso, permettendo così di evitare lo Stretto di Hormuz.
Proprio questa funzione è diventata ancora più importante nel corso del 2026, con le fortissime tensioni che interessano il Golfo Persico e le difficoltà nelle normali rotte di esportazione attraverso Hormuz.
Gli attacchi con droni hanno danneggiato tre stazioni di pompaggio della pipeline, causando l’interruzione delle operazioni e compromettendo le spedizioni attraverso Yanbu.
La capacità coinvolta non è marginale: secondo Reuters, l’interruzione della East-West Pipeline potrebbe incidere su volumi equivalenti fino a circa il 4% dell’offerta mondiale di petrolio qualora il problema dovesse protrarsi.
Aramco cancella alcune forniture europee
Ed è qui che entra in gioco l’Europa.
Le raffinerie europee normalmente acquistano il greggio saudita attraverso contratti di fornitura a lungo termine che prevedono consegne mensili.
A causa dell’interruzione, Aramco avrebbe comunicato ad almeno due raffinerie europee una allocazione pari a zero per ottobre.
Non significa quindi che l’Arabia Saudita abbia imposto un embargo all’Unione Europea.
Significa però che alcuni clienti che si aspettavano di ricevere regolarmente petrolio saudita il prossimo mese dovranno ora procurarsi rapidamente il greggio altrove.
Già nelle settimane precedenti Aramco aveva cancellato o rinviato alcuni carichi destinati al mercato europeo.
Uno dei casi più significativi riguarda la polacca Orlen, uno dei maggiori clienti europei del greggio saudita. Circa il 40% del petrolio utilizzato dal gruppo arriva normalmente da Saudi Aramco.
L’azienda ha comunque dichiarato che le proprie raffinerie stanno continuando a funzionare regolarmente grazie alla diversificazione delle forniture, ricorrendo anche a greggio proveniente da Stati Uniti, Algeria e Norvegia.
Non è un embargo contro l’Europa
Questo punto è fondamentale.
Titoli come “L’Arabia Saudita smette di fornire petrolio all’Europa” rischiano di dare un’immagine diversa dalla situazione reale.
Al momento non risulta una decisione politica saudita di interrompere le esportazioni verso l’Unione Europea.
Il problema è principalmente infrastrutturale e logistico.
Aramco starebbe lavorando per ripristinare almeno parzialmente la East-West Pipeline in tempi relativamente brevi, mentre il ritorno alla piena capacità potrebbe richiedere diverse settimane.
Nel frattempo Riyadh sta cercando percorsi alternativi.
La soluzione passa dall’Oman
Una delle operazioni più interessanti riguarda il porto omanita di Sohar.
Saudi Aramco sta aumentando le esportazioni attraverso trasferimenti di petrolio ship-to-ship, cioè trasferendo il greggio direttamente tra petroliere.
Secondo fonti commerciali citate da Reuters, Aramco punta a movimentare attraverso questo sistema circa 60 milioni di barili tra settembre e ottobre, con esportazioni comprese indicativamente tra 1 e 1,5 milioni di barili al giorno.
La strategia ha già contribuito a ridurre parzialmente la pressione sui mercati.
Il 16 settembre il Brent era sceso a 105,83 dollari al barile, dopo le notizie sull’aumento delle forniture attraverso l’Oman.
Nella seduta del 18 settembre il Brent è sceso ulteriormente nell’area dei 103 dollari al barile, segnale che il mercato considera possibile una parziale compensazione delle forniture perdute.
Il prezzo rimane comunque estremamente elevato rispetto ai livelli ai quali l’economia europea era abituata negli ultimi anni.
Il vero problema è che le rotte alternative stanno diminuendo
Ed è probabilmente questo l’aspetto più importante dell’intera vicenda.
Normalmente, quando una rotta petrolifera viene compromessa, produttori e operatori possono utilizzare percorsi alternativi.
Ma in questo momento diverse infrastrutture strategiche del Medio Oriente sono contemporaneamente sotto pressione.
La East-West Pipeline serviva precisamente a ridurre la dipendenza saudita dallo Stretto di Hormuz.
Contemporaneamente, però, anche la navigazione nel Mar Rosso e nello stretto di Bab el-Mandeb è diventata sempre più rischiosa.
Il risultato è una sorta di imbuto energetico: ogni nuova interruzione riduce ulteriormente il numero delle alternative disponibili.
Non è un caso che il 18 settembre il ministro della Difesa italiano Guido Crosetto abbia chiesto un rafforzamento della presenza navale nel Mar Rosso, ricordando l’importanza strategica della zona per il commercio italiano ed europeo. Secondo i dati citati da Reuters, circa il 40% del commercio italiano passa attraverso il Canale di Suez.
Cosa può succedere ai prezzi di benzina e diesel
Lo stop ad alcune forniture saudite non significa automaticamente che nelle prossime settimane mancheranno benzina o diesel nelle stazioni di servizio europee.
Il mercato petrolifero mondiale è molto più complesso.
Le raffinerie possono acquistare greggio da altri produttori, utilizzare scorte oppure modificare temporaneamente il proprio mix di approvvigionamento.
Il problema è il prezzo.
Quando molti acquirenti devono contemporaneamente cercare forniture alternative, aumenta la competizione per i barili disponibili.
È esattamente ciò che sta accadendo.
Il 15 settembre alcuni carichi fisici di petrolio destinati all’Europa avevano superato addirittura 130 dollari al barile, nonostante le quotazioni finanziarie del Brent fossero inferiori.
La differenza è importante perché il prezzo realmente pagato dalle raffinerie può riflettersi progressivamente sui carburanti e sui prodotti petroliferi.
Particolarmente delicata appare la situazione del diesel, un carburante fondamentale non soltanto per le automobili ma soprattutto per trasporto merci, logistica e industria.
Reuters segnala che le tensioni sulle forniture di diesel e jet fuel in Europa rimangono elevate a causa della combinazione tra crisi mediorientale e minore disponibilità proveniente da altre aree produttrici.
Perché la situazione riguarda direttamente l’Europa
L’Europa negli ultimi anni ha profondamente modificato la propria struttura di approvvigionamento energetico.
La drastica riduzione delle importazioni energetiche russe ha spinto molti Paesi europei a diversificare maggiormente le proprie fonti, aumentando l’importanza di produttori del Medio Oriente, Stati Uniti, Norvegia, Africa e altre regioni.
La diversificazione riduce il rischio di dipendere da un singolo Paese.
Ma non può eliminare un altro problema: gran parte del commercio energetico mondiale continua a dipendere da un numero relativamente limitato di rotte marittime e infrastrutture strategiche.
Hormuz, Bab el-Mandeb, Suez e le grandi pipeline mediorientali non sono semplicemente nomi sulle mappe.
Sono arterie attraverso cui passa una parte importante dell’energia utilizzata ogni giorno dall’economia mondiale.
Cosa succederà adesso
Molto dipenderà dalla velocità con cui Saudi Aramco riuscirà a ripristinare la East-West Pipeline.
Secondo le informazioni circolate nelle ultime ore, l’obiettivo sarebbe recuperare una parte della capacità nel giro di pochi giorni, mentre il ritorno alla piena operatività potrebbe richiedere fino a circa sei settimane.
Se questa tempistica sarà rispettata e i trasferimenti attraverso l’Oman continueranno senza ulteriori problemi, l’impatto sulle forniture europee potrebbe rimanere gestibile.
Uno scenario differente si aprirebbe invece se gli attacchi alle infrastrutture energetiche dovessero proseguire oppure se nuove rotte commerciali venissero compromesse.
Ed è proprio questo che i mercati stanno cercando di valutare.
La notizia quindi non è che “l’Arabia Saudita ha smesso di vendere petrolio all’Europa”.
La notizia, forse persino più importante, è che una delle principali potenze petrolifere mondiali sta incontrando difficoltà nel garantire alcune consegne già programmate perché anche le sue rotte alternative sono finite sotto pressione.
In un mercato nel quale il Brent continua a muoversi sopra quota 100 dollari, basta poco perché un problema logistico diventi prima un problema energetico e poi un problema economico per milioni di famiglie e imprese europee.
Ed è per questo che nelle prossime settimane gli occhi saranno puntati non soltanto sul prezzo del petrolio, ma soprattutto su Yanbu, sulla East-West Pipeline, su Hormuz e sul Mar Rosso.